Comprar para la jubilación en España 2026: la lista de verificación 60+
 Wesna Group
Para calificar para el Visado No Lucrativo en 2026, un jubilado necesita unos ingresos pasivos de aproximadamente 2.400 EUR al mes, más unos 600 EUR por dependiente. Ese solo número marca la forma de todo el traslado de jubilación.
Para poder optar al Visado No Lucrativo de España en 2026, un jubilado necesita ingresos pasivos estables de aproximadamente 2.400 EUR al mes, más unos 600 EUR al mes por dependiente. Esa es la principal puerta financiera entre un pensionista británico, estadounidense o canadiense y la residencia legal en la Costa Blanca. Todo lo demás en esta lista, desde la elección de la casa hasta la cobertura sanitaria, depende de cómo planees saldarla.
¿Cuántos mayores de 60 años se mudan realmente a España y dónde se establecen?
Según datos del padrón del INE, aproximadamente 303.000 ciudadanos británicos, 150.000 alemanes y 50.000 ciudadanos holandeses estaban registrados como residentes en España a principios de 2025, y una proporción desproporcionada de ellos vive en la provincia de Alicante. Dentro de esa provincia, el mapa de jubilados es notablemente estable año tras año. El sur de la Costa Blanca, desde Torrevieja hasta Pilar de la Horadada, atrae la mayor comunidad de jubilados británica e irlandesa. La costa norte alrededor de Altea, Alfaz del Pi y Albir está más densa de pensionistas nórdicos y holandeses. El interior detrás de Benidorm, Polop y La Nucia en particular, atrae a los jubilados que quieren vistas y un jardín sin pagar precios costeros.
El patrón no es casual. Cada grupo ha crecido alrededor de tres servicios que un comprador de 60+ utiliza realmente: un médico de cabecera que habla inglés, una conexión de autobús o tranvía a un hospital y un supermercado donde el personal te reconozca. Si no puedes imaginar a esos tres a menos de diez minutos en coche de la casa, probablemente la ubicación sea incorrecta, independientemente de la vista.
El stock refleja esa demanda. Nuestro catálogo en vivo incluye 283 listados en Torrevieja, 113 en Pilar de la Horadada, 86 en Altea y 47 en Alfaz del Pi, que cubre la mayor parte del cinturón de jubilados reconocido. Para una lectura más profunda sobre el flujo dominante de jubilados, consulta nuestra guía de jubilados británicos Costa Blanca post-Brexit.
¿Qué visado se adapta a un jubilado en 2026?
Desde que se abolió el Visado Dorado en abril de 2025, los jubilados fuera de la UE tienen dos vías realistas: el Visado No Lucrativo (NLV) y, si aún trabajas en remoto como parte del tiempo, el Visado Nómada Digital. Para un pensionista directo, el NLV es la respuesta estándar.
El NLV exige que no trabajes en España. Debes demostrar ingresos pasivos (pensión, dividendos, alquiler, anualidades) de aproximadamente el 400% del IPREM para el solicitante principal, más el 100% por dependiente. En 2026 eso se situará cerca de 2.400 y 600 EUR respectivamente, sujeto a la actualización anual del IPREM. También necesitas un seguro médico privado español sin copagos ni exclusiones, un certificado de antecedentes penales limpio de todos los países en los que hayas vivido durante los últimos cinco años y un nombramiento en el consulado español en tu país de residencia.
El NLV se concede por un año, luego se renueva dos veces por dos años y después se renova por cinco años. Tras cinco años continuos puedes solicitar la residencia permanente. La trampa principal: una vez que tienes el NLV te conviertes en residente fiscal español, lo que significa que los ingresos mundiales se gravan en España. Eso se puede manejar con planificación, menos si lo descubres la semana antes de firmar.
Los jubilados de la UE (alemanes, holandeses, irlandeses, etc.) no necesitan visado. Se registran como residentes de la UE usando un certificado de la UE, que es un proceso más sencillo pero que aún así activa la residencia fiscal una vez que se cumplen los 183 días al año. Los pensionistas del Reino Unido que cobran una pensión estatal suelen adjuntar el formulario S1 para que el NHS pague la sanidad pública española.
Para el procedimiento detallado, consulta la guía paso a paso de la Visa No Lucrativa de España.
¿Qué papeleo necesitas realmente antes de firmar?
El stack de documentos para un comprador jubilado es más largo que para un comprador en edad de trabajar, principalmente porque la evidencia de ingresos debe cubrir tanto el expediente de visado como el de la hipoteca, si es que existe. Espera reunir:
- Número NIE. No negociable antes de cualquier compra. Solicita en un consulado español en casa o en una comisaría de policía en España. Consulta nuestra guía NIE para no residentes 2026.
- Prueba de ingresos. Extractos de pensiones de los últimos 12 meses, extractos bancarios que muestren que esas pensiones realmente han llegado y una carta de tu proveedor de pensiones confirmando que los pagos continuarán. Para ingresos de inversión, extractos de corredores y un historial de dividendos.
- Cuenta bancaria española. Abierta en persona o remotamente con una copia certificada del pasaporte. Necesitaba pagar los suministros, el impuesto IBI y la tasa comunitaria.
- Seguro médico privado. Para el NLV no debe incluir copagos. Para jubilados mayores de 65 años, algunas aseguradoras rechazan nuevas pólizas, lo que reduce la lista a un puñado de proveedores.
- Certificado de antecedentes penales. Apostilado y traducido bajo juramento al español. Válido por tres meses, así que cronometralo bien.
- Poder notarial duradero, si alguno de los cónyuges no puede viajar para firmar. Rutinario, no alarmante.
- Testamento español. Separado de tu testamento en Reino Unido, Irlanda o país de origen. Un testamento español que cubra bienes españoles evita un lío de sucesión para tus hijos.
En el ámbito de la propiedad, el abogado querrá la nota simple del Registro de la Propiedad, la referencia catastal, el último recibo del IBI, el certificado de tasa comunitaria que no demuestre atrasos y el certificado de rendimiento energético. Si tienes más de 60 años y compras en reventa, añade una instrucción específica al abogado: comprueba que la comunidad no tenga un derrama (impuesto especial) previsto para la sustitución de ascensores, reparación de fachada o cumplimiento de la piscina. Estos gravames cobran el terreno tras la firma y suelen costar a los propietarios actuales entre 2.000 y 8.000 euros.
Para la secuencia completa de compra y el desglose de costes, nuestra guía total de costes de compra de propiedades en España pasa por notarial, registro civil, impuestos y honorarios legales.
¿Cómo debería manejar un comprador 60+ con dinero, banca y moneda?
La mayoría de las compras para la jubilación son en efectivo, sin hipoteca. Eso es sensato a los 60 y esencialmente obligatorio a los 70, ya que los prestamistas españoles suelen limitar el pago final de la hipoteca a los 75. La mecánica de mover los fondos es donde los jubilados pierden más dinero, normalmente por los spreads bancarios de la calle más que por un movimiento dramático del mercado.
Utiliza un corredor de divisas regulado, no tu banco minorista. En una compra de 250.000 EUR, la diferencia entre un intercambio de mercado medio y un tipo típico de venta es comúnmente del 1,5% al 2%, lo que equivale a entre 3.750 y 5.000 EUR en una sola transferencia. Acuerda previamente un contrato a plazo si quieres bloquear el tipo antes de completarlo, lo que puede ser semanas o meses después de firmar el contrato de arras (depósito).
Los bancos españoles te pedirán que documentes el origen de los fondos bajo las normas antiblanqueo de capitales, y "este es mi fondo de pensiones" no es suficiente. Quieren extractos que muestren acumulación a lo largo de los años y la rastro final de transferencias. Las transferencias grandes de efectivo desde una cuenta del Reino Unido a una cuenta española recién abierta a veces provocan una retención de cumplimiento de 48 a 72 horas. Tenlo en cuenta al planificar la fecha de finalización.
Si estás moviendo fondos desde el Reino Unido, lee nuestra guía de transferencia de dinero a España en el Reino Unido. El momento de la moneda importa más a 60 que a 40, porque probablemente no recuperarás el capital. Si la GBP o el USD están débiles frente al euro, considera organizar la compra: paga el depósito del 10% de Arras ahora, pospone la finalización del 90% dos o tres meses y observa el tipo.
¿Cómo es la capa de servicio local en la Costa Blanca?
La capa de servicio es la razón silenciosa por la que los jubilados se quedan. En la costa norte, Albir y Alfaz del Pi gestionan un ayuntamiento bilingüe, una escuela noruega, consultas de médicos escandinavas y un autobús directo al Hospital Marina Baixa en La Vila. Altea cuenta con notarios angloparlantes acostumbrados a compradores extranjeros. En la costa sur, el hospital de Torrevieja cuenta con grandes grupos de pacientes de habla inglesa, escandinava y alemana, así como un mostrador dedicado a extranjeros en el ayuntamiento.
El acceso aéreo es la otra puerta práctica. El aeropuerto de Alicante-Elche ofrece vuelos directos durante todo el año a unos 90 destinos en Reino Unido, Irlanda, Escandinavia, Países Bajos, Alemania y Suiza. Desde Torrevieja el trayecto son 40 minutos, desde Altea unos 70, desde Denia unos 90. Si tus nietos viven en Manchester, Oslo, Ámsterdam o Dublín, ese tiempo de viaje forma parte de la decisión de la casa.
Los pensionistas estatales del Reino Unido que poseen un formulario S1 tienen acceso completo a la sanidad pública española pagada por el NHS, que es la principal razón financiera por la que continúa el flujo de jubilados en el Reino Unido. Para comparar lo que conservas y lo que pierdes, lee NHS frente a sanidad española para compradores del Reino Unido. Los jubilados estadounidenses y canadienses no pueden usar S1 y pagarán un seguro privado de por vida, que normalmente cuesta entre 150 y 400 EUR al mes por persona, dependiendo de la edad y las condiciones.
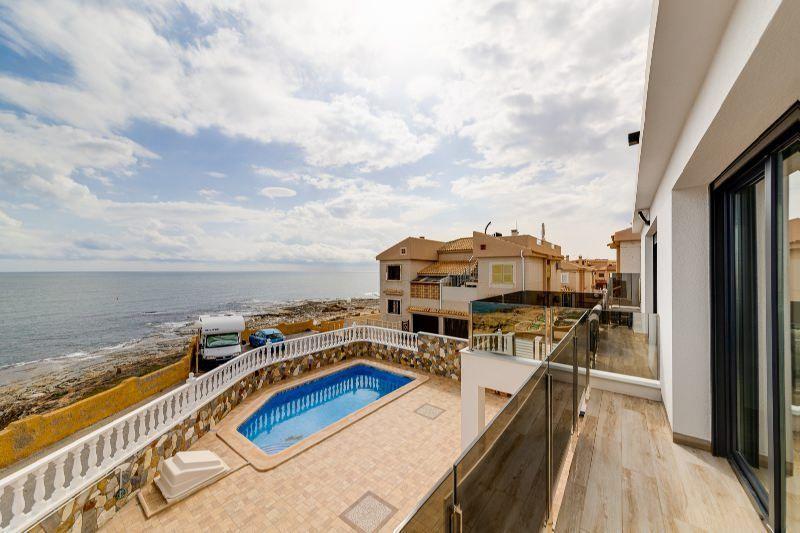
La vivienda en una sola planta importa más de lo que la mayoría de compradores en sus primeros 60 años quieren admitir. Las villas con dormitorios arriba parecen encantadoras a los 62 y se convierten en un problema a los 78. Si esperas quedarte 15 años o más, prioriza los bungalows, apartamentos en la planta baja con ascensor o villas con suite principal en la planta principal. Una piscina es agradable; la factura de mantenimiento no. Una piscina comunitaria con 40 propietarios compartiendo el coste suele funcionar mejor que una piscina privada de 8 por 4 metros en la que nadie nada de noviembre a abril.
Preguntas frecuentes
¿Puedo comprar una casa española sin convertirme en residente fiscal español?
Sí. Comprar una propiedad no crea residencia fiscal. Pasar más de 183 días al año en España sí lo hace, al igual que trasladar aquí tu centro de intereses económicos. Muchos jubilados poseen una vivienda española y permanecen menos de 183 días, permaneciendo como residentes fiscales en su país de origen. Presentan el Modelo 210 de no residente cada año por los ingresos imputados sobre la propiedad.
¿Es demasiado tarde a los 60 para conseguir una hipoteca española?
Depende del prestamista y del plazo del préstamo. Los bancos españoles generalmente quieren que el último pago se haga antes de que el prestatario principal cumpla 75 años, lo que limita el plazo. A los 60 normalmente puedes obtener 15 años; a los 65, más cerca de 10; después de los 70 se vuelve difícil. La mayoría de los jubilados mayores de 65 acaban comprando en efectivo.
¿Necesito un testamento español si ya tengo uno en casa?
Técnicamente no, prácticamente sí. Un testamento español que cubra solo tus bienes españoles pasa por un notario español y acorta drásticamente la sucesión para tus herederos. Cuesta entre 60 y 100 EUR redactarlo. No tener uno puede retrasar la herencia de la propiedad un año o más.
¿Qué pasa con mi pensión estatal del Reino Unido si me mudo a España?
Sigue pagándose, mejorándose anualmente bajo el acuerdo de retirada Reino Unido-UE para pensionistas que ya lo recibían o que se mudaron antes de fechas límite específicas. Los recién llegados deben consultar la situación actual con el DWP antes de mudarse. Se aplica un impuesto español si te conviertes en residente fiscal.
¿Cuánto costan los gastos de funcionamiento de una propiedad típica para jubilados?
Para un apartamento costero de dos dormitorios, espera entre 2.500 y 4.000 EUR al año para IBI, tasas comunitarias, seguro básico y servicios combinados. Para una villa de tres dormitorios con piscina privada, entre 5.000 y 8.000 EUR es realista. Nuestra nota de coste anual real de villa frente a apartamento desglosa las cifras.
Próximos pasos
Empieza por el número de ingresos: ¿puedes liberar unos 2.400 EUR al mes en ingresos pasivos verificables? Si es así, reserva la cita en el consulado de NLV y selecciona dos o tres localidades. Consulta nuestro stock en Torrevieja y llámanos al +34 744 64 42 28 para participar en la lista en persona.
Recibe nuestras guías de la Costa Blanca
Un email breve al mes con nuevas guías de barrios, notas de mercado y cambios normativos. Sin spam, baja en un clic.
Usamos tu email solo para la newsletter. Más detalles en la política de privacidad.